PE历史百分位降到20%以下,并不意味着宽基ETF已经见底;股债收益差处于高位,也可能主要来自国债利率下行。决定仓位之前,需要把估值、可承受的回撤和实际持仓放在一起看。
大虾皮研究报告以沪深300ETF(510300)为主要回测标的,比较PE、ERP及两者联合规则的收益、回撤和实际仓位,核对五年历史百分位的计算口径,并检查常用20/80阈值能否稳定改善结果。报告中的历史数字用于理解指标作用;当前估值可在大虾皮市场估值工具中按指数和数据日期核对。
1. PE历史百分位与股债收益差的计算口径
PE、ERP与股债比如何计算
当前页面的盈利收益率为100÷PE(%);ERP为盈利收益率减10年期国债收益率(百分点);股债比为盈利收益率除以国债收益率(倍)。这三者来自同一组PE与国债数据。ERP在这里是盈利收益率差,不等于未来能实现的股票超额收益。
历史分位使用之前五个日历年、同日PE与国债配对的数据,每周保留截至当日最后一个有效记录,再计算“不高于当前值的样本数÷样本总数”。当前记录也计入样本;窗口包含边界日期。每个指数与自身历史相比,没有用未来周末的数据替换过去某一天,也没有跨日期拼接PE与利率。
有效周样本至少200个,且配对历史覆盖五年,才展示分位。200是数据完整性门槛,不能理解为已具有200个独立市场周期。计算样本按指数分别筛选,避免同来源的多个指数混在一个样本中。
独立Python计算核验了13,992条配对记录,其中7,512个可计算日期的PE、ERP分位全部吻合。用线上历史值重新计算,三个指数的样本数、ERP、分位也完全一致。使用新抓取的高精度PE与线上展示数据比较时,除两非历史分位最大差约0.4个百分点,其他两指数为零;对应日期的输入PE有微小差异,不能把这一差别归为算法错误,也不能在未读取数据库的情况下断言字段精度有问题。9月30日三者的分位均一致。
| 指数 | 数据日期 | PE/倍 | ERP/百分点 | PE五年分位 | ERP五年分位 | 有效样本 |
|---|---|---|---|---|---|---|
| 万得全A(除金融、石油石化) | 2026-09-30 | 37.09 | 1.02 | 78.3% | 59.7% | 253 |
| 万得全A | 2026-09-30 | 21.00 | 3.08 | 77.3% | 51.2% | 256 |
| 沪深300 | 2026-09-30 | 13.19 | 5.90 | 69.5% | 60.5% | 256 |
这个日期的三组PE均处在自身历史偏高区域,ERP接近中位或略高,不是“PE低、ERP高”的一致低估组合。这只是该日期的估值描述,不能当作10月9日实时仓位指令。
外部数据核对:相近,不代表同口径
同日沪深300PE,中证官方事实表为13.15,当前来源为13.19,乐咕整体滚动PE为12.48。前两者相差约0.30%;乐咕与当前来源差约5.38%。乐咕“整体PE”使用整体市值与滚动利润相除,不能误取其算术平均PE字段。中证官方事实表、乐咕计算说明。
研究所用策略数据中的日PE与当前沪深300来源在2,343个同日点的相关系数为0.982,PE平均绝对差0.140倍。固定同一国债数据、相同五年周分位算法后,1,126个同日分位的PE平均差3.11个百分点、最大差16.02;ERP平均差2.39个百分点、最大差11.33。20/80三档判断一致率分别为95.03%、92.27%。已有阈值应沿用同一来源,不能把别家网站的分位直接接到本页面。
2023-10-20万得全A/除两非PE为16.60/26.59,与西南证券同期报告及本次抓取吻合。但报告的全A ERP为3.27、五年分位93.3%;使用本次PE、同日国债2.7052%及当前公式得ERP3.3189、周分位87.84%,改成日频仍为87.23%。这一外部分位差异尚未解决:报告没有披露完整历史利率序列、指数利润处理与分位公式,不能猜测原因或人为改算法凑到93.3%。西南证券原始报告。
Value500与东方财富国债日线有1,581个同日点,平均绝对差0.000810个百分点(0.081个基点),最大差0.0411个百分点(4.11个基点,2026-02-26)。大多数接近,仍不能把两条利率序列当作完全相同。
历史长度与数据版本
当前来源的日国债数据从2020年起,因此基于这一部分数据的完整五年分位从2025年才可计算。本研究额外取得东方财富2002年起国债历史,结合研究所用的2005年起沪深300PE,将可研究窗口向前延长;这些新增历史资料只用于研究,不表示工具已提供同样长的数据区间。万得两指数及当前沪深300来源只有约十年PE,完整五年分位从2021年才可计算。
当前抓取是后来下载的历史数据,未保存每一天当时发布的版本与具体可得时刻。以下实验使用前日信号避免同日收盘抢跑,但仍属于回溯重建,不能称为严格的实时历史版本回测。五年分位也会随盈利口径、行业构成与旧样本滚出而变化;它不是固定公允价值。
2. PE与ERP的沪深300ETF仓位回测
相同条件下比较
标的是华泰柏瑞沪深300ETF(510300)。区间为2012-05-28至2026-05-29,初始100万元;使用未复权开盘与收盘价、真实现金分红,除息日确认应收、实际发放日才能使用现金。每月首个交易日开盘调整,使用严格早于执行日的最近信号。闲置现金按年化2%计息,单边交易成本0.05%,允许零碎份额。后者是研究简化,尚未模拟整手、冲击成本、停牌与个别开盘无法成交。
先沿用V47的同一目标函数,避免因换信号而换仓位映射:风险分位≤10%时75%仓位、50%时50%、≥90%时15%,中间线性。PE风险分位为PE分位;ERP风险分位为100%−ERP分位;联合为两种风险分位的平均。PE高分位对应减仓,ERP高分位对应更有吸引力,方向相反。“原3年”是策略CSV的756个交易观测分位,不是三个日历年。
| 规则 | 年化收益 | 最大回撤 | 实际ETF平均仓位 | 年均单边换手/净资产 |
|---|---|---|---|---|
| 100%买入持有 | 6.58% | 45.34% | 99.94% | 0.09 |
| 固定50%仓位 | 4.95% | 24.50% | 50.06% | 0.17 |
| 原3年PE分位 | 5.74% | 18.79% | 47.56% | 0.79 |
| 五年PE分位 | 6.45% | 18.24% | 48.19% | 0.79 |
| 五年ERP分位 | 6.59% | 21.02% | 52.93% | 0.75 |
| PE与ERP联合 | 6.54% | 19.69% | 50.62% | 0.76 |
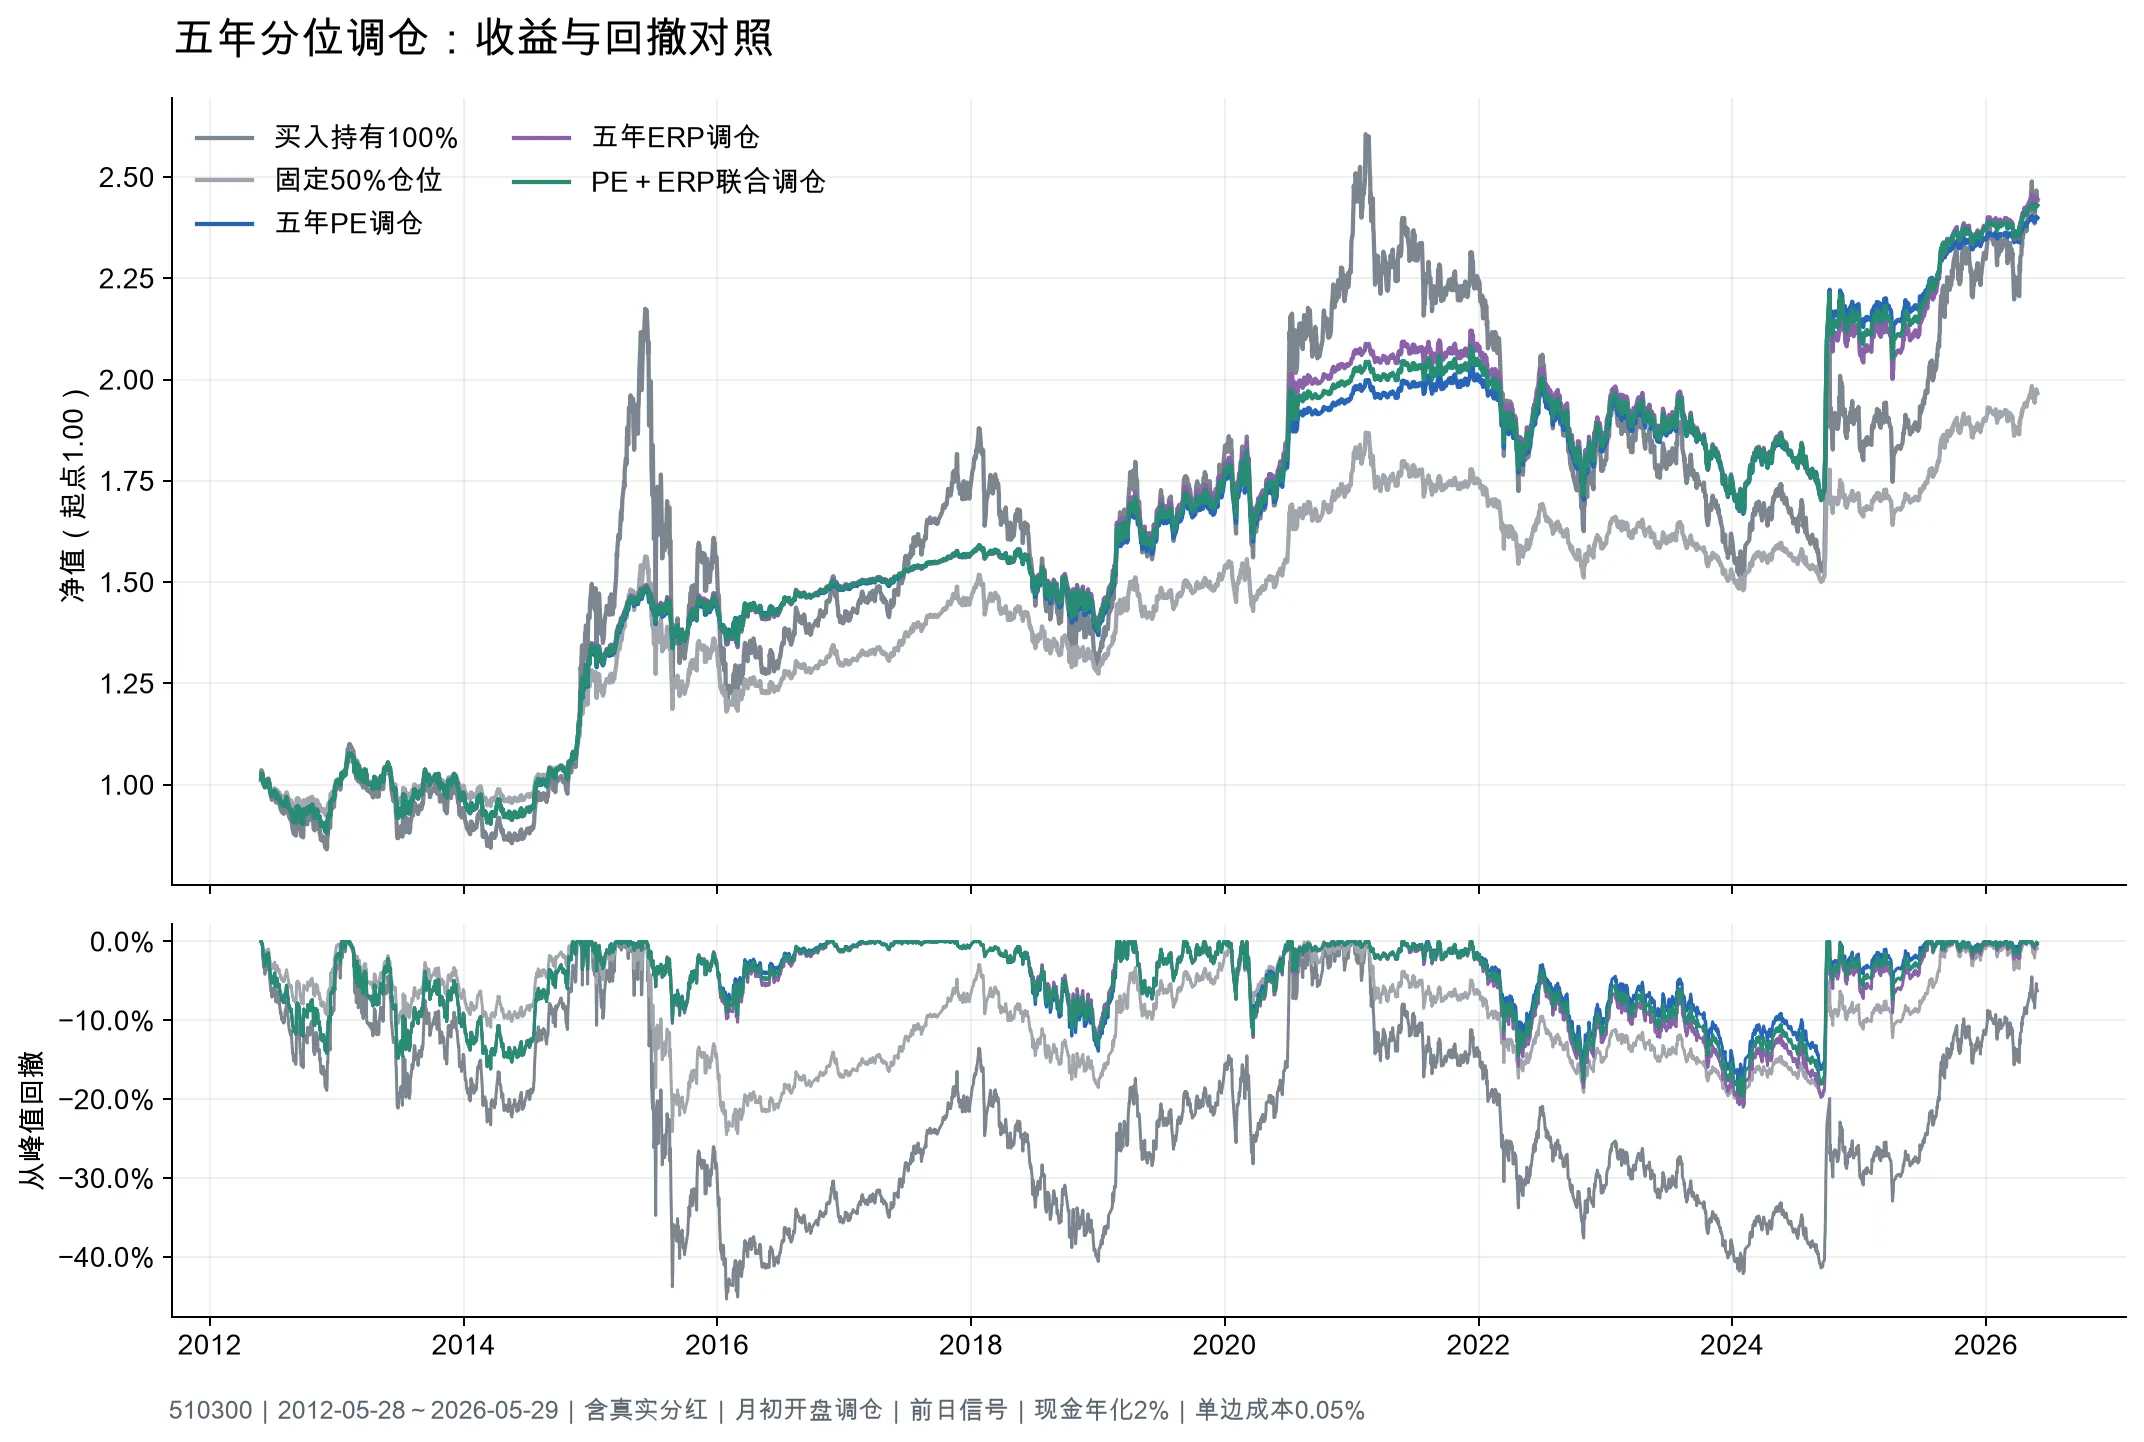
在这一段历史中,PE五年分位以约48%的平均ETF仓位获得6.45%的年化,最大回撤18.24%;100%持有为6.58%与45.34%。ERP年化6.59%,但平均仓位52.93%、回撤21.02%;联合并未稳定同时改善收益和回撤。结果支持估值作为股票预算参考,不能据此说ERP优于PE,或未来可以用一半仓位复制满仓收益。
2020年以后的检验
以下各版本在2020-01-02重新以现金开始,到2026-05-29结束。这是分段稳定性检验;现有规则来自后来研究,并无2019年以前冻结参数的证据,因此不是严格样本外。
| 规则 | 年化收益 | 最大回撤 | 实际ETF平均仓位 | 年均单边换手/净资产 |
|---|---|---|---|---|
| 100%买入持有 | 4.65% | 42.13% | 99.93% | 0.17 |
| 固定50%仓位 | 3.93% | 20.84% | 49.99% | 0.21 |
| 原3年PE分位 | 4.42% | 18.79% | 43.84% | 0.90 |
| 五年PE分位 | 4.98% | 18.24% | 47.04% | 0.98 |
| 五年ERP分位 | 5.01% | 21.02% | 56.71% | 0.86 |
| PE与ERP联合 | 5.05% | 19.69% | 52.00% | 0.92 |
2020年后PE五年分位的年化4.98%、回撤18.24%;ERP为5.01%、21.02%,而固定50%为3.93%、20.84%。ERP有收益优势,但回撤略高于固定50%,不能说它在所有风险指标上更好。联合5.05%的小幅收益优势也伴随更高于PE的平均仓位。
事后用动态策略的全段平均仓位设置固定配置参考,PE约为4.86%年化/23.66%回撤,ERP约5.08%/25.85%,均弱于对应动态曲线;但这是事后设定的相近风险参考,不是事前可执行基准,实际平均仓位仍相差约0.009–0.12个百分点。
现金收益改为0%后,PE、ERP、联合年化约为5.36%、5.61%、5.51%,结论没有翻转;交易成本提高到单边0.20%后,分别为6.32%、6.47%、6.42%。把PE调仓加快到周频/日频,年化从月频6.45%降到5.83%/5.86%,换手上升。简单加入200日均线跌破时降仓的联合规则仅得4.10%年化、16.47%回撤,不能直接声称“估值加趋势必然更好”。本报告不使用敏感性结果的夏普排序;现有夏普评价基准固定为2%,不会随现金利息假设一起改变。
3. 低估之后的收益与回撤风险
每个月末取一个观察点,从下一个交易日开盘进入,观察之后63/126/252/504个交易日。下表是后续累计收益,不是年化收益;观察期间含现金分红,并为统计比较在除息日收盘再投资,区别于仓位模型等待真实支付日的现金账目。
| 当时分位 | 1年观察数 | 后续1年累计收益中位数 | 后续2年累计收益中位数 | 1年内最坏路径回撤 |
|---|---|---|---|---|
| PE低位0–20% | 43 | 12.68% | 40.99% | 43.78% |
| PE高位80–100% | 32 | -7.91% | -5.22% | 45.44% |
| ERP高位80–100% | 62 | 12.05% | 35.20% | 43.78% |
| ERP低位0–20% | 27 | -8.02% | -6.34% | 45.44% |
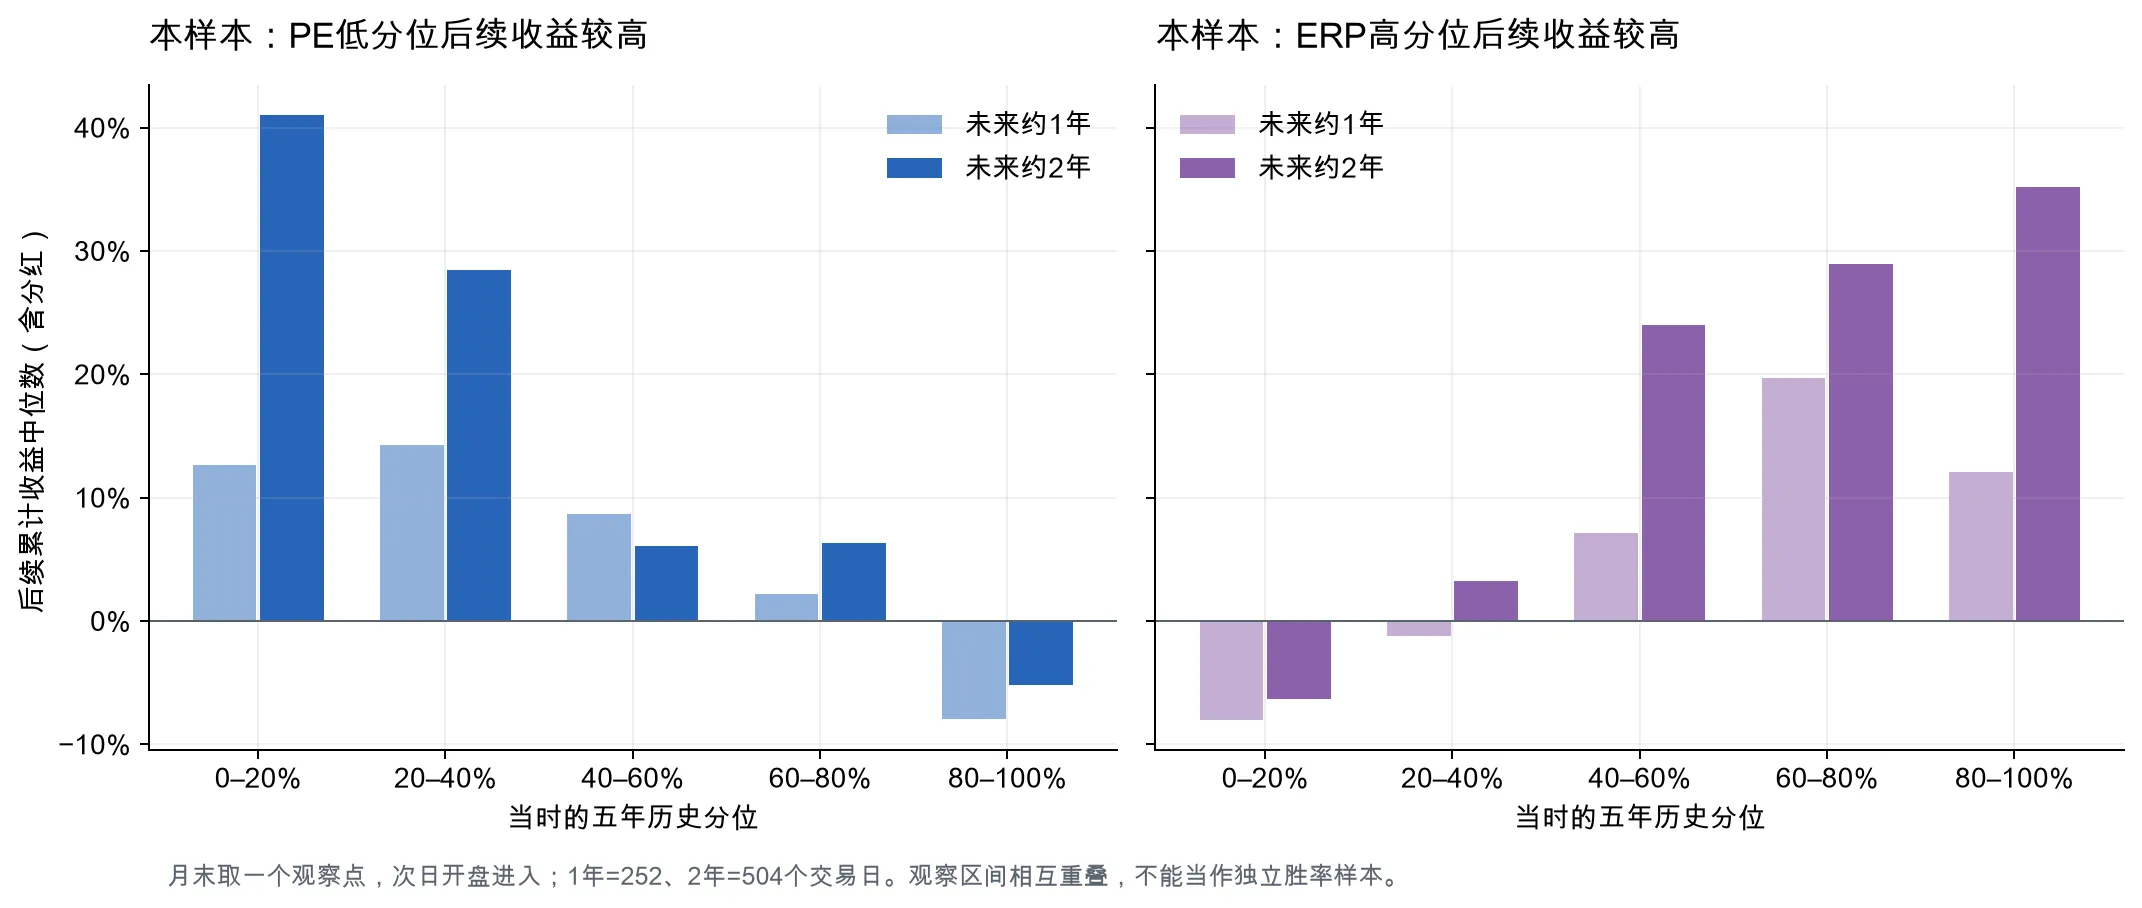
ETF样本里,低PE/高ERP之后一两年的收益中位数较高,但低PE观察点之后一年内的最坏路径回撤仍达到43.78%。这里的回撤指观察期内从阶段高点跌落的幅度,不表示从买入价格下跌43.78%。便宜不等于到达底部,估值不能代替亏损预算,也不能给网格提供安全下限。
相关性与更长历史的反证
下表为分位与后续收益的Spearman相关系数,方括号为按重叠区间长度进行区块重抽样得到的约95%区间。PE为负、ERP为正才与预期方向一致;区间包含零表示现有样本不足以确定相关方向。每月的1年、2年观察高度重叠,不能把156或143个观察当作这么多次独立交易或牛熊周期。
| 后续区间 | ETF:PE相关 | ETF:ERP相关 | 2010起指数:PE相关 | 2010起指数:ERP相关 |
|---|---|---|---|---|
| 约3个月 | -0.100 [-0.307, +0.104] | +0.152 [-0.052, +0.357] | -0.043 [-0.250, +0.150] | +0.093 [-0.097, +0.294] |
| 约6个月 | -0.217 [-0.474, +0.025] | +0.298 [+0.029, +0.530] | -0.102 [-0.348, +0.155] | +0.196 [-0.041, +0.433] |
| 约1年 | -0.382 [-0.685, -0.023] | +0.415 [+0.089, +0.714] | -0.205 [-0.559, +0.161] | +0.290 [-0.013, +0.597] |
| 约2年 | -0.650 [-0.831, -0.373] | +0.566 [+0.239, +0.802] | -0.347 [-0.758, +0.139] | +0.339 [-0.038, +0.732] |
2012年起ETF样本中,3个月关联弱、两项区间都包含零,1–2年较明显。进一步使用腾讯2005年起沪深300价格与本地PE、从2010年开始完整五年窗口后,所有区间均包含零,长期关系的确定性下降。这组更长数据是不含分红的价格指数,与ETF样本不同,不能直接比较细小收益差;但它提醒我们不要只看2012年以后相对有利的样本。
PE与ERP分位的相关系数约−0.946,信息大量重叠。共同解释未来一年收益时,ERP额外系数的重抽样区间约为−0.761至0.663,包含零,没有证明联合使用有稳定的独立增量。因此不宜把两个指标当作两个独立确认票、简单叠加成满仓理由。
万得全A与除两非:可解读,策略证据仍短
三个当前来源的自身指数价格分别做远期比较,五年分位从2021年才就绪。1年区间约47–48个月末观察,2年约35–36个;它们相互重叠,只覆盖少数市场阶段。这里用日历月终点附近的指数价格,不含分红,也没有模拟ETF开盘成交,所以只是统计研究,不是可执行ETF收益。
| 指数 | 1年观察数 | 1年PE相关 | 1年ERP相关 | 2年观察数 | 2年PE相关 | 2年ERP相关 |
|---|---|---|---|---|---|---|
| 沪深300 | 48 | +0.026 | +0.444 | 36 | -0.597 | +0.724 |
| 万得全A | 48 | -0.072 | +0.646 | 36 | -0.644 | +0.719 |
| 万得全A(除金融、石油石化) | 47 | -0.066 | +0.655 | 36 | -0.709 | +0.733 |
这些指数足够支持页面比较市场结构、呈现自身历史位置;仍不足以给三个指数共用一个“ERP绝对值达到多少就加仓”的阈值。沪深300ETF应优先使用沪深300估值;把除两非全A信号直接用于510300,存在行业结构与跟踪标的错位,需要另做迁移验证。
4. 期权策略对照
先说明原收益为何不能作依据
原V47程序的1,551天、643笔交易、每日净值与统计全部严格复现,总收益93.10%。但复现意味着“程序按原数据这样算”,不意味着结果可实盘复制。代码年化11.19%也与README的12.01%不一致。
-
ETF文件2020-01-02收盘为3.705,独立的东方财富、腾讯未复权收盘均为4.149;2020-07-09为4.350,对应未复权4.872。ETF调整价格与未复权期权行权价错配,影响虚实值、权利金、行权及仓位。当日报告交叉核对。
-
原净值未扣未平仓卖出期权负债,最大漏记约5.54万元、当日净值4.41%;卖出期权收到的钱不能都算当日利润。
-
合约数据含调整合约,原引擎统一使用10,000份及最终静态行权价,没有重建历史生效日。期末还缺期权报价;CALL滑点未扣。同日PE与收盘成交缺少发布时间证据。
-
原规则允许买ETF,却没有主动卖ETF以降到目标,减仓主要依赖CALL行权。原实际ETF平均仓位75.71%,目标43.25%;1,269天超过目标至少10个百分点。2024-10-08目标15%,ETF实际95.66%。收益曲线并不代表它认真执行了“高估减仓”。
无交易引擎的其他策略比较曲线不作为同条件已验证对照。
控制变量对照:分别改目标、改全部条件
实验统一2020-01-02至2026-05-29,使用正确未复权ETF价格、区间内6次真实现金分红、前一交易日信号,每两个交易日收盘行动。期末持仓均有报价。输出净值扣期权负债,并包含未付分红应收。
A组只改变目标仓位函数,PUT/CALL及ETF买入的原3年PE门槛保留,可较清楚地看仓位映射差异。B组把全部估值条件一起改掉,会改变选券与开仓,不能把收益全部归因于目标仓位。
| 期权敏感性版本 | 年化收益 | 最大回撤 | 目标平均仓位 | 实际ETF平均仓位 |
|---|---|---|---|---|
| 原3年PE基准 | 5.70% | 26.71% | 43.30% | 78.61% |
| A:只改目标为PE5 | 6.05% | 25.50% | 46.21% | 79.04% |
| A:只改目标为ERP5 | 5.81% | 27.13% | 55.71% | 79.09% |
| A:只改目标为联合 | 5.61% | 27.31% | 51.05% | 79.08% |
| B:全部估值条件改为PE5 | 5.75% | 26.11% | 46.21% | 78.46% |
| B:全部估值条件改为ERP5 | 5.82% | 27.89% | 55.71% | 80.60% |
| B:全部估值条件改为联合 | 6.00% | 26.93% | 51.05% | 79.79% |
在较可解释的A组,PE5年化6.05%、回撤25.50%,优于ERP5的5.81%、27.13%;联合没有改善。B组ERP年化比PE仅高约0.067个百分点,回撤多1.78个百分点;联合收益略高但同时改变多项交易条件,不能据此认定是更好的仓位指标。
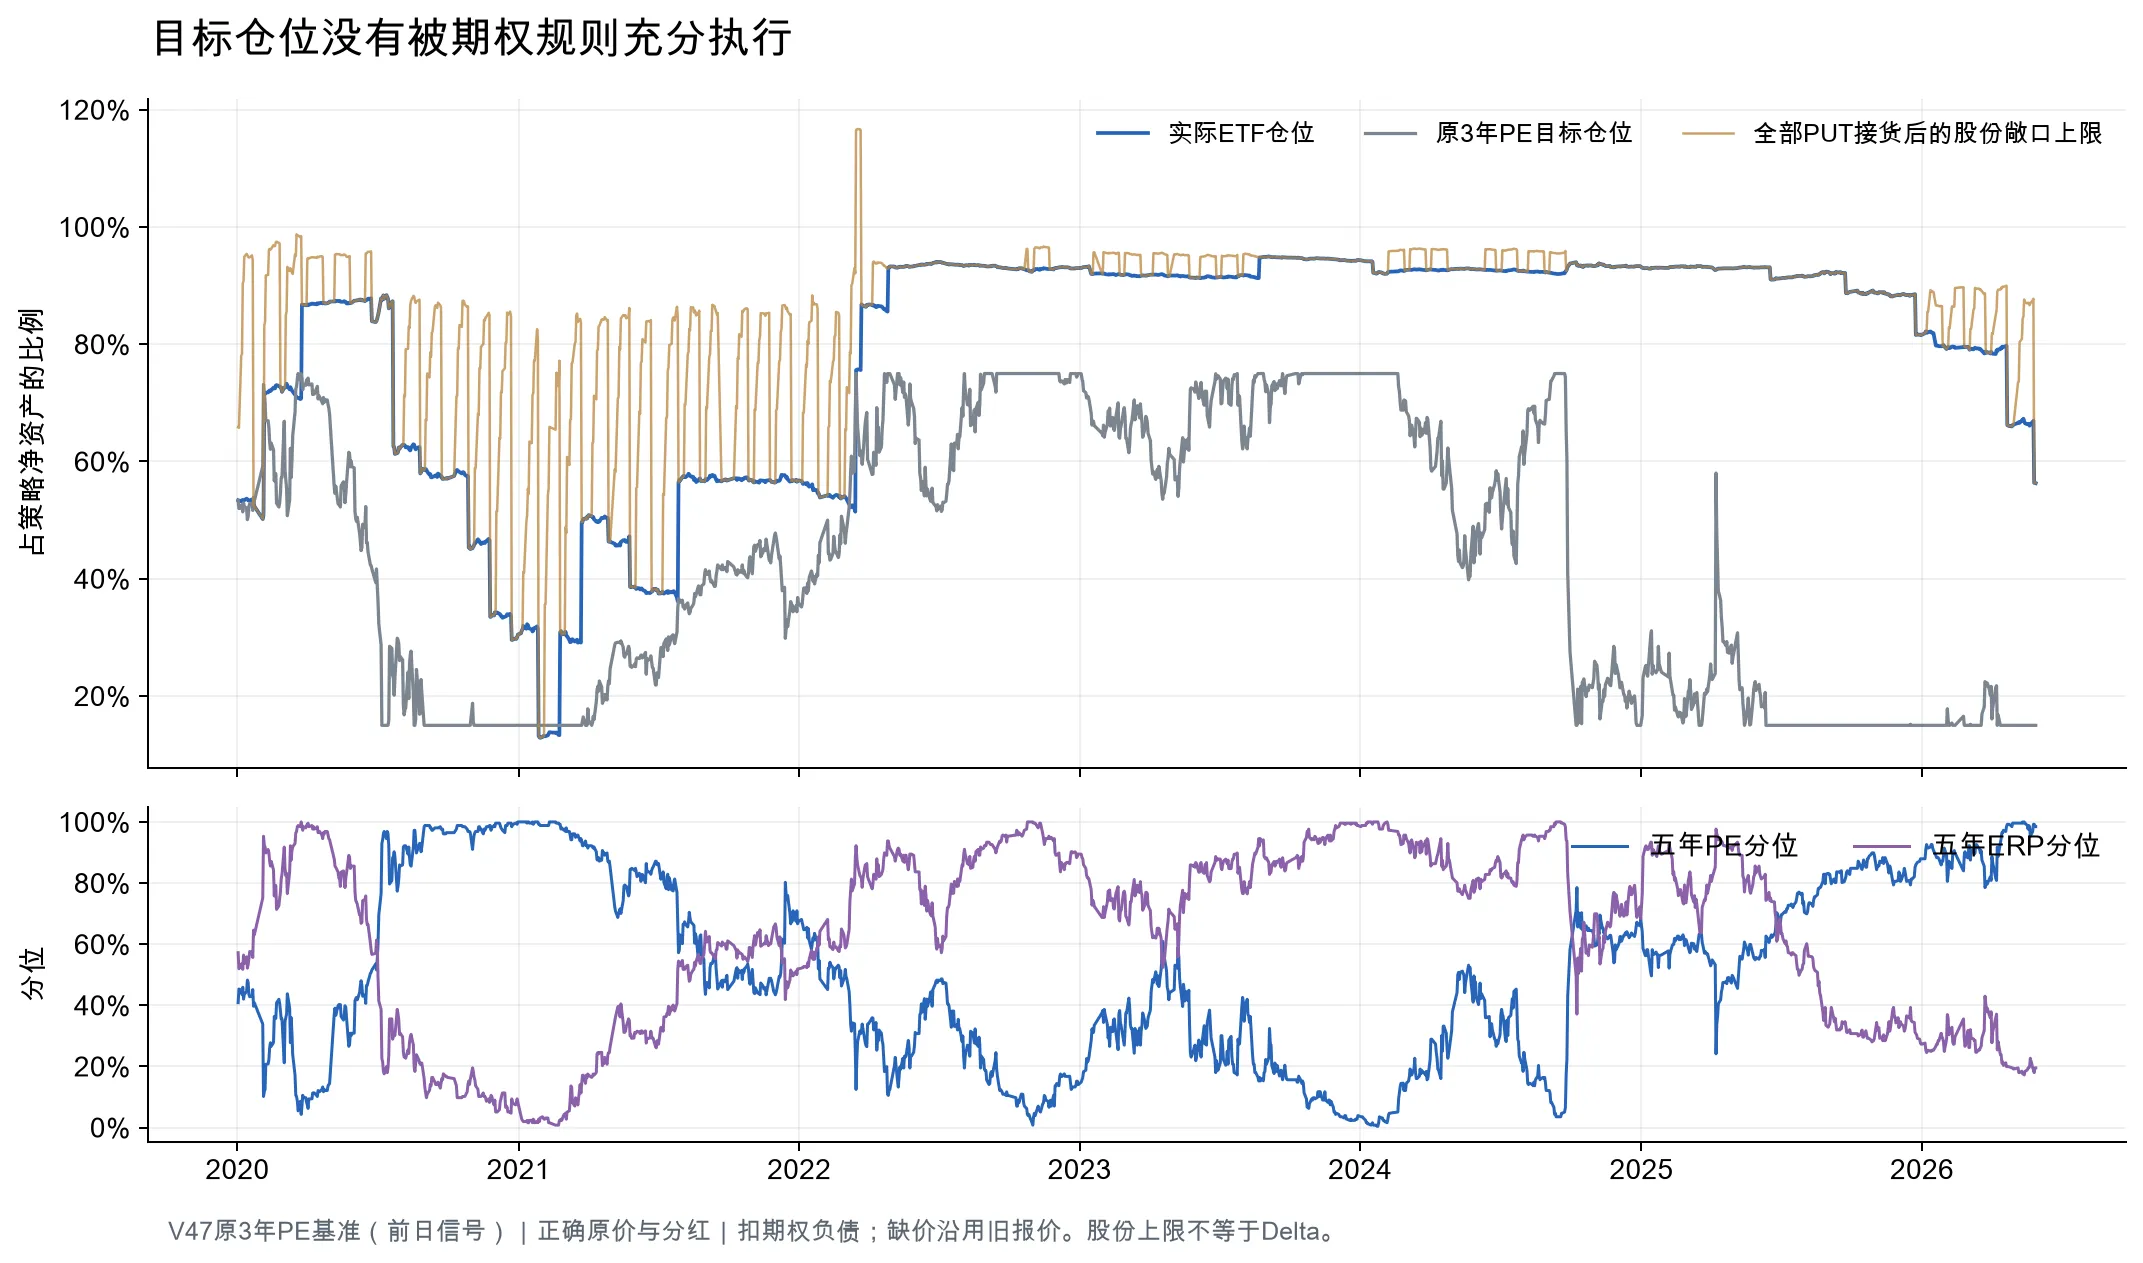
这组实验仍是敏感性结果,尚不是彻底修复的期权策略:调整合约尚未按生效日修复,交易函数使用的资本基数尚未扣期权负债和计入应收,16–22天持仓缺价、最长沿用25天旧报价,且未统一买卖滑点。正确ETF价格和分红解决了重要错配,但没有让余下执行逻辑自动可靠。
正确价格与分红后的基准,目标平均仓位43.30%、实际ETF平均仓位78.61%。所有PUT接货后、按当日价格折算的股份敞口上限最大116.71%;基准有5天全PUT履约额超过现金,ERP全逻辑版本有9天。没有Greeks,不能把ETF仓位或接货股份上限冒称Delta仓位;卖CALL会降低正向Delta,卖PUT会增加它。
ERP目标更接近原规则偏高的ETF实际持仓,使跟踪差缩小,并不等于信号更准。现阶段更值得修正的是“目标能否执行”,而非继续在原引擎上找最佳ERP界线。
5. PE与ERP的20/80分位阈值
20/80适合分档,尚未证明最优
另做一个较易理解的分档实验:便宜时75%、中间50%、贵时25%。PE≤下界为便宜、≥上界为贵;ERP方向反过来。联合要求两项同时确认才进入高/低仓位,否则50%。这与前面的V47线性75%–50%–15%函数不同,不能混称同一种策略。
| 信号 | 分位界线 | 全段:年化/回撤 | 2012–2019:年化/回撤 | 2020起:年化/回撤 |
|---|---|---|---|---|
| PE | 10/90 | 5.58% / 20.31% | 7.05% / 17.91% | 3.82% / 20.31% |
| PE | 20/80 | 6.66% / 19.65% | 8.02% / 17.48% | 5.00% / 19.65% |
| PE | 30/70 | 6.20% / 19.04% | 7.28% / 17.15% | 4.87% / 19.04% |
| PE | 40/60 | 6.69% / 17.69% | 7.54% / 17.15% | 5.62% / 17.69% |
| ERP | 10/90 | 6.19% / 21.50% | 7.47% / 17.91% | 4.65% / 21.50% |
| ERP | 20/80 | 6.08% / 19.24% | 6.78% / 17.91% | 5.19% / 19.24% |
| ERP | 30/70 | 6.69% / 19.89% | 7.92% / 17.15% | 5.18% / 19.89% |
| ERP | 40/60 | 6.80% / 23.54% | 8.71% / 17.15% | 4.50% / 23.54% |
| 联合 | 10/90 | 5.76% / 20.14% | 7.22% / 17.91% | 4.01% / 20.14% |
| 联合 | 20/80 | 6.30% / 20.99% | 7.40% / 17.91% | 4.95% / 20.99% |
| 联合 | 30/70 | 6.55% / 18.78% | 7.80% / 17.15% | 5.02% / 18.78% |
| 联合 | 40/60 | 6.84% / 18.99% | 8.17% / 17.15% | 5.21% / 18.99% |
PE在2012–2019段20/80结果较好,2020后40/60较好;ERP在两段也没有同一个界线稳定胜出。多种阈值共用样本,未做参数冻结后的独立验证,不能从全段最好的一格选出“最佳仓位公式”。20/80的优势是容易说明极端位置;40/60适合标识中间区域,50只用于划分象限,不意味着跨过50就必须交易。
| 五年分位 | PE怎么理解 | ERP怎么理解 |
|---|---|---|
| ≤20% | 自身历史低位,可考虑逐步提高股票预算 | 利差历史低位,相对国债的吸引力较弱 |
| 20%–40% | 偏低,按已有计划逐步配置 | 偏低,复核是否主要来自利率或盈利变化 |
| 40%–60% | 接近历史中间水平 | 接近历史中间水平 |
| 60%–80% | 偏高,复核是否应收紧预算 | 偏高,股债比较偏有利 |
| ≥80% | 自身历史高位,可考虑分批降低股票预算 | 利差历史高位,相对国债偏有利,但仍需看PE |
这里的20/80是候选观察线,并非个人仓位建议。75/50/25只是已经测试的资金分配示例,不代表任何投资者都该持有这三个比例。
6. 用市场估值工具复核仓位计划
在哪里查看PE历史百分位和股债收益差
大虾皮市场估值工具提供沪深300、万得全A和万得全A(除金融、石油石化)的PE、ERP及五年历史百分位。持有沪深300ETF时,先选择沪深300并确认数据日期,再对照两项分位及历史图;工具中的数据日期才是当前判断的依据,不能把报告里的2026-09-30读数当成今天的市场状态。
PE分位越低,表示股票估值处于自身历史较低位置;ERP分位越高,表示股债收益差处于自身历史较高位置,两者方向相反。遇到“PE高、ERP也高”,需要检查是否主要由低利率抬高利差,不能直接把高ERP当成加仓理由。20%和80%适合标记较极端的位置,40%–60%附近则应按接近中位理解。
把这些读数写入月度复核记录,再检查既定资金上限、实际仓位和现金需要。需要具体的指数切换、分位阅读和分批执行步骤,可继续阅读PE和ERP如何用于宽基ETF投资与仓位管理。
PE主导预算,ERP说明股债环境
| 组合状态 | 解读 | 仓位计划中的用途 |
|---|---|---|
| PE低、ERP高 | 自身股票估值与股债比较方向一致 | 在既定上限内分批提高预算,保留应对继续下跌的资金 |
| PE高、ERP低 | 两项都偏谨慎 | 分批降低股票预算,避免靠卖PUT继续增加风险 |
| PE高、ERP高 | 股票自身偏贵,但低利率使利差看起来较好 | 先看PE和盈利质量,ERP不单独推翻减仓纪律 |
| PE低、ERP低 | 股票自身偏便宜,但国债比较没有同样有利 | 检查利率与盈利是否异常,小步配置,不据单项满仓 |
象限可按50%划分,但40%–60%附近应显示为接近中位,减少制造强烈结论;到20%/80%才重点讨论高低程度。绝对PE、ERP仍保留作解释:低PE可能来自周期利润高点,高ERP可能主要来自国债下行。百分位应帮助理解,不能隐藏盈利恶化、利率异常和样本改变。
资金上限由风险承受能力决定
先给这部分长期策略资金设置底仓、中性仓位与最高仓位,再按估值缓慢调整。假设压力下ETF下跌30%、这部分计划资金最多愿意承受10%场景损失,则股票上限约为10%÷30%=33%。这只是场景预算示例,不是保证亏损不超过10%的绝对损失上限;实际下跌更深、跳空和期权敞口都会使损失更大。估值便宜也不能突破这一风险限制。
月度复核或进入高低档后分批调整,比每日追着分位变动交易更符合本次证据。检查当前预算、实际ETF仓位、PUT履约现金和可自由使用现金,再决定下一笔。若实际仓位已经高于预算,不应靠新增PUT把风险进一步推高;卖CALL也不能保证及时降到目标。
对期权策略,优先统一净资产和仓位基数、历史合约参数、期权估值与履约资金;之后才讨论PE/ERP目标映射。有可靠Greeks时,用“ETF股份+卖PUT/CALL合约Delta”的净敞口管理方向风险;全PUT履约额另作现金约束。两者都需要,不用一个数字互相替代。
不同使用场景
-
左侧配置:分位用于控制资金投入速度和上限,便宜后仍准备继续下跌;不把触及20%当成见底。
-
ETF网格:估值可以设定网格的总资金预算、底仓和上限,但步长需要ETF波动、价差与费用另算。本次未回测网格,不能声称某个分位决定最优网格间距。
-
大周期计划:每月关注是否从极低/极高区域回到中间区域,同时核对盈利变化与现金需要。把慢指标用于预算,短期执行另有明确纪律;没有得到短线顶底预测能力的证据。
-
每月复核记录:记录指数、数据日期、PE与ERP原值、两项五年分位、目标预算、实际仓位和剩余现金。评价一条配置规则时,同时核对收益、途中回撤、资金映射、成本与分红,避免只看单独的收益数字。
海外研究同样提醒,估值与长期收益的样本内关系不等于择时能稳定战胜持有;将盈利收益率与名义利率相减也不自动成为长期真实收益预测器。这只是概念边界,不能代替本次A股证据。Asness等,Market Timing: Sin a Little、Asness,Fight the Fed Model。
7. 研究范围与限制
本研究完成了实际线上历史复算、三个指数外部来源核对、ETF同条件仓位回测、长历史与跨指数统计、原V47严格复现及七组期权对照。未解决的外部93.3%分位差异、历史版本缺失、长周期重叠和期权引擎缺陷均保留在结论中。数学复算一致不能替代数据源核验,期权敏感性实验仍受模型缺陷限制。