市场跌了不少,是否值得开始买?涨了一段,是否应该减仓?市场估值页面把PE和ERP放在一起,帮助你检查A股宽基投资的资金预算。它提供估值参照,实际投入多少仍由你按已有仓位、现金用途和可承受的亏损决定。
较合适的用法是:用PE历史百分位安排宽基资金预算,用ERP补充股债比较,再按计划分批调整。 估值适合制定一两年的配置计划,不能判断哪一天见底。
从对应指数开始
持有沪深300ETF,优先选择沪深300;万得全A和万得全A(除金融、石油石化)可辅助观察整体市场及行业结构。切换指数后,估值解读、四象限的选中项和历史图会同步到该指数,也可以从对比表选择指数,避免把不同指数的读数混在一起。
先确认结果区的数据日期,再看PE和ERP的五年历史百分位。三个指数各自与自身历史比较,行业结构不同,不能共用一个绝对PE买卖门槛。会员可查看最新可用数据,非会员延迟5个自然日;具体数据日期以页面显示为准。
历史图默认显示PE百分位,可切换ERP或原始数值。图表的展示区间只改变看到的时间范围,不会把“五年百分位”改成选中区间的排名。数据不足时不显示百分位,也不要把空缺理解成零。
PE与ERP怎么读
PE是市盈率。PE百分位为20%,表示当前PE高于或等于约20%的历史样本,处于较低位置;80%则处于较高位置。比起孤立地看“15倍还是20倍”,与同一指数自身历史比较更直观。
ERP在本页面指股债利差,也常被称为股债收益差,计算方式是盈利收益率减去10年期国债收益率。例如PE为20倍,盈利收益率为5%;国债收益率为2%,利差就是3个百分点。盈利收益率是PE的倒数,并非现金分红;利差也不是未来能够赚到的超额收益。
两项百分位的方向相反:PE越低,自身估值越低;ERP越高,盈利收益率相对国债越有吸引力。 进度条以绿色表示较有利、黄色表示接近中间、红色表示较需谨慎,所以ERP条的颜色方向与PE相反。
股债收益比用相同数据做除法,适合辅助比较,不能把它与ERP当作两份独立的确认。国债收益率下降也会抬高ERP,即使PE已经偏贵,利差仍可能较高。名义利率与股票盈利的比较有其局限,不能由利差直接推导长期实际收益。AQR对股债盈利收益率比较的研究
四象限如何帮助判断
四象限把PE与ERP的历史位置放到同一张图,便于发现两个角度是否一致。
| 组合 | 怎么理解 | 资金计划如何参考 |
|---|---|---|
| PE低、ERP高 | 自身估值与股债比较都较有利 | 在已设资金上限内考虑分批投入 |
| PE高、ERP低 | 两个角度都偏谨慎 | 检查是否放慢投入或分批降低仓位 |
| PE高、ERP高 | 自身估值偏贵,利差可能受低利率支持 | ERP不能单独成为加仓理由 |
| PE低、ERP低 | 自身估值较低,但股债比较较弱 | 检查利率与盈利变化,小步配置 |
图中的50%用于分隔相对高低,40%至60%接近历史中间水平。20%和80%是便于理解的观察线,研究没有证明它们是最佳交易参数。跨过一条线,不意味着必须立刻调仓;若ERP不高于零,盈利收益率没有高于国债收益率,更不能只凭高历史分位增加投入。
把判断写入仓位计划
先确定用于A股宽基的计划资金,以及自己能接受的底仓、中性仓位和最高仓位,再填写当前仓位、目标仓位及每批调整幅度。页面把这些手动输入换算成金额和批次,方便执行,不替你生成推荐仓位。
例如计划资金10万元,当前仓位40%,自己决定调整到50%,每批增加计划资金的5%。需要增加的投入为1万元,每批5000元,共两批。这里的50%是这10万元计划资金的股票比例,不是家庭全部资产的股票比例,也不是研究推荐值。
每月复核一次:估值位置是否明显变化、实际仓位是否偏离计划、预留现金是否还够。如果决定调整,按批执行,不围绕每日百分位的小幅变化频繁买卖。低估时仍要为继续下跌留出资金;新增投入会超过上限时,暂停加仓。
若用于ETF网格,估值可以帮助约束网格总预算、底仓和最高仓位。网格间距仍需另看波动与交易成本,本次研究没有验证网格策略。
历史研究看到什么
完整的数据口径、仓位回测和阈值比较见PE历史百分位与股债收益差:沪深300ETF仓位回测。
研究日期为2026-10-09。以510300为例,在2012年5月至2026年5月的历史中,PE处于五年最低20%的观察点,后续约一年累计收益中位数为12.68%,最高20%时为−7.91%;ERP最高20%与最低20%的结果分别为12.05%和−8.02%。
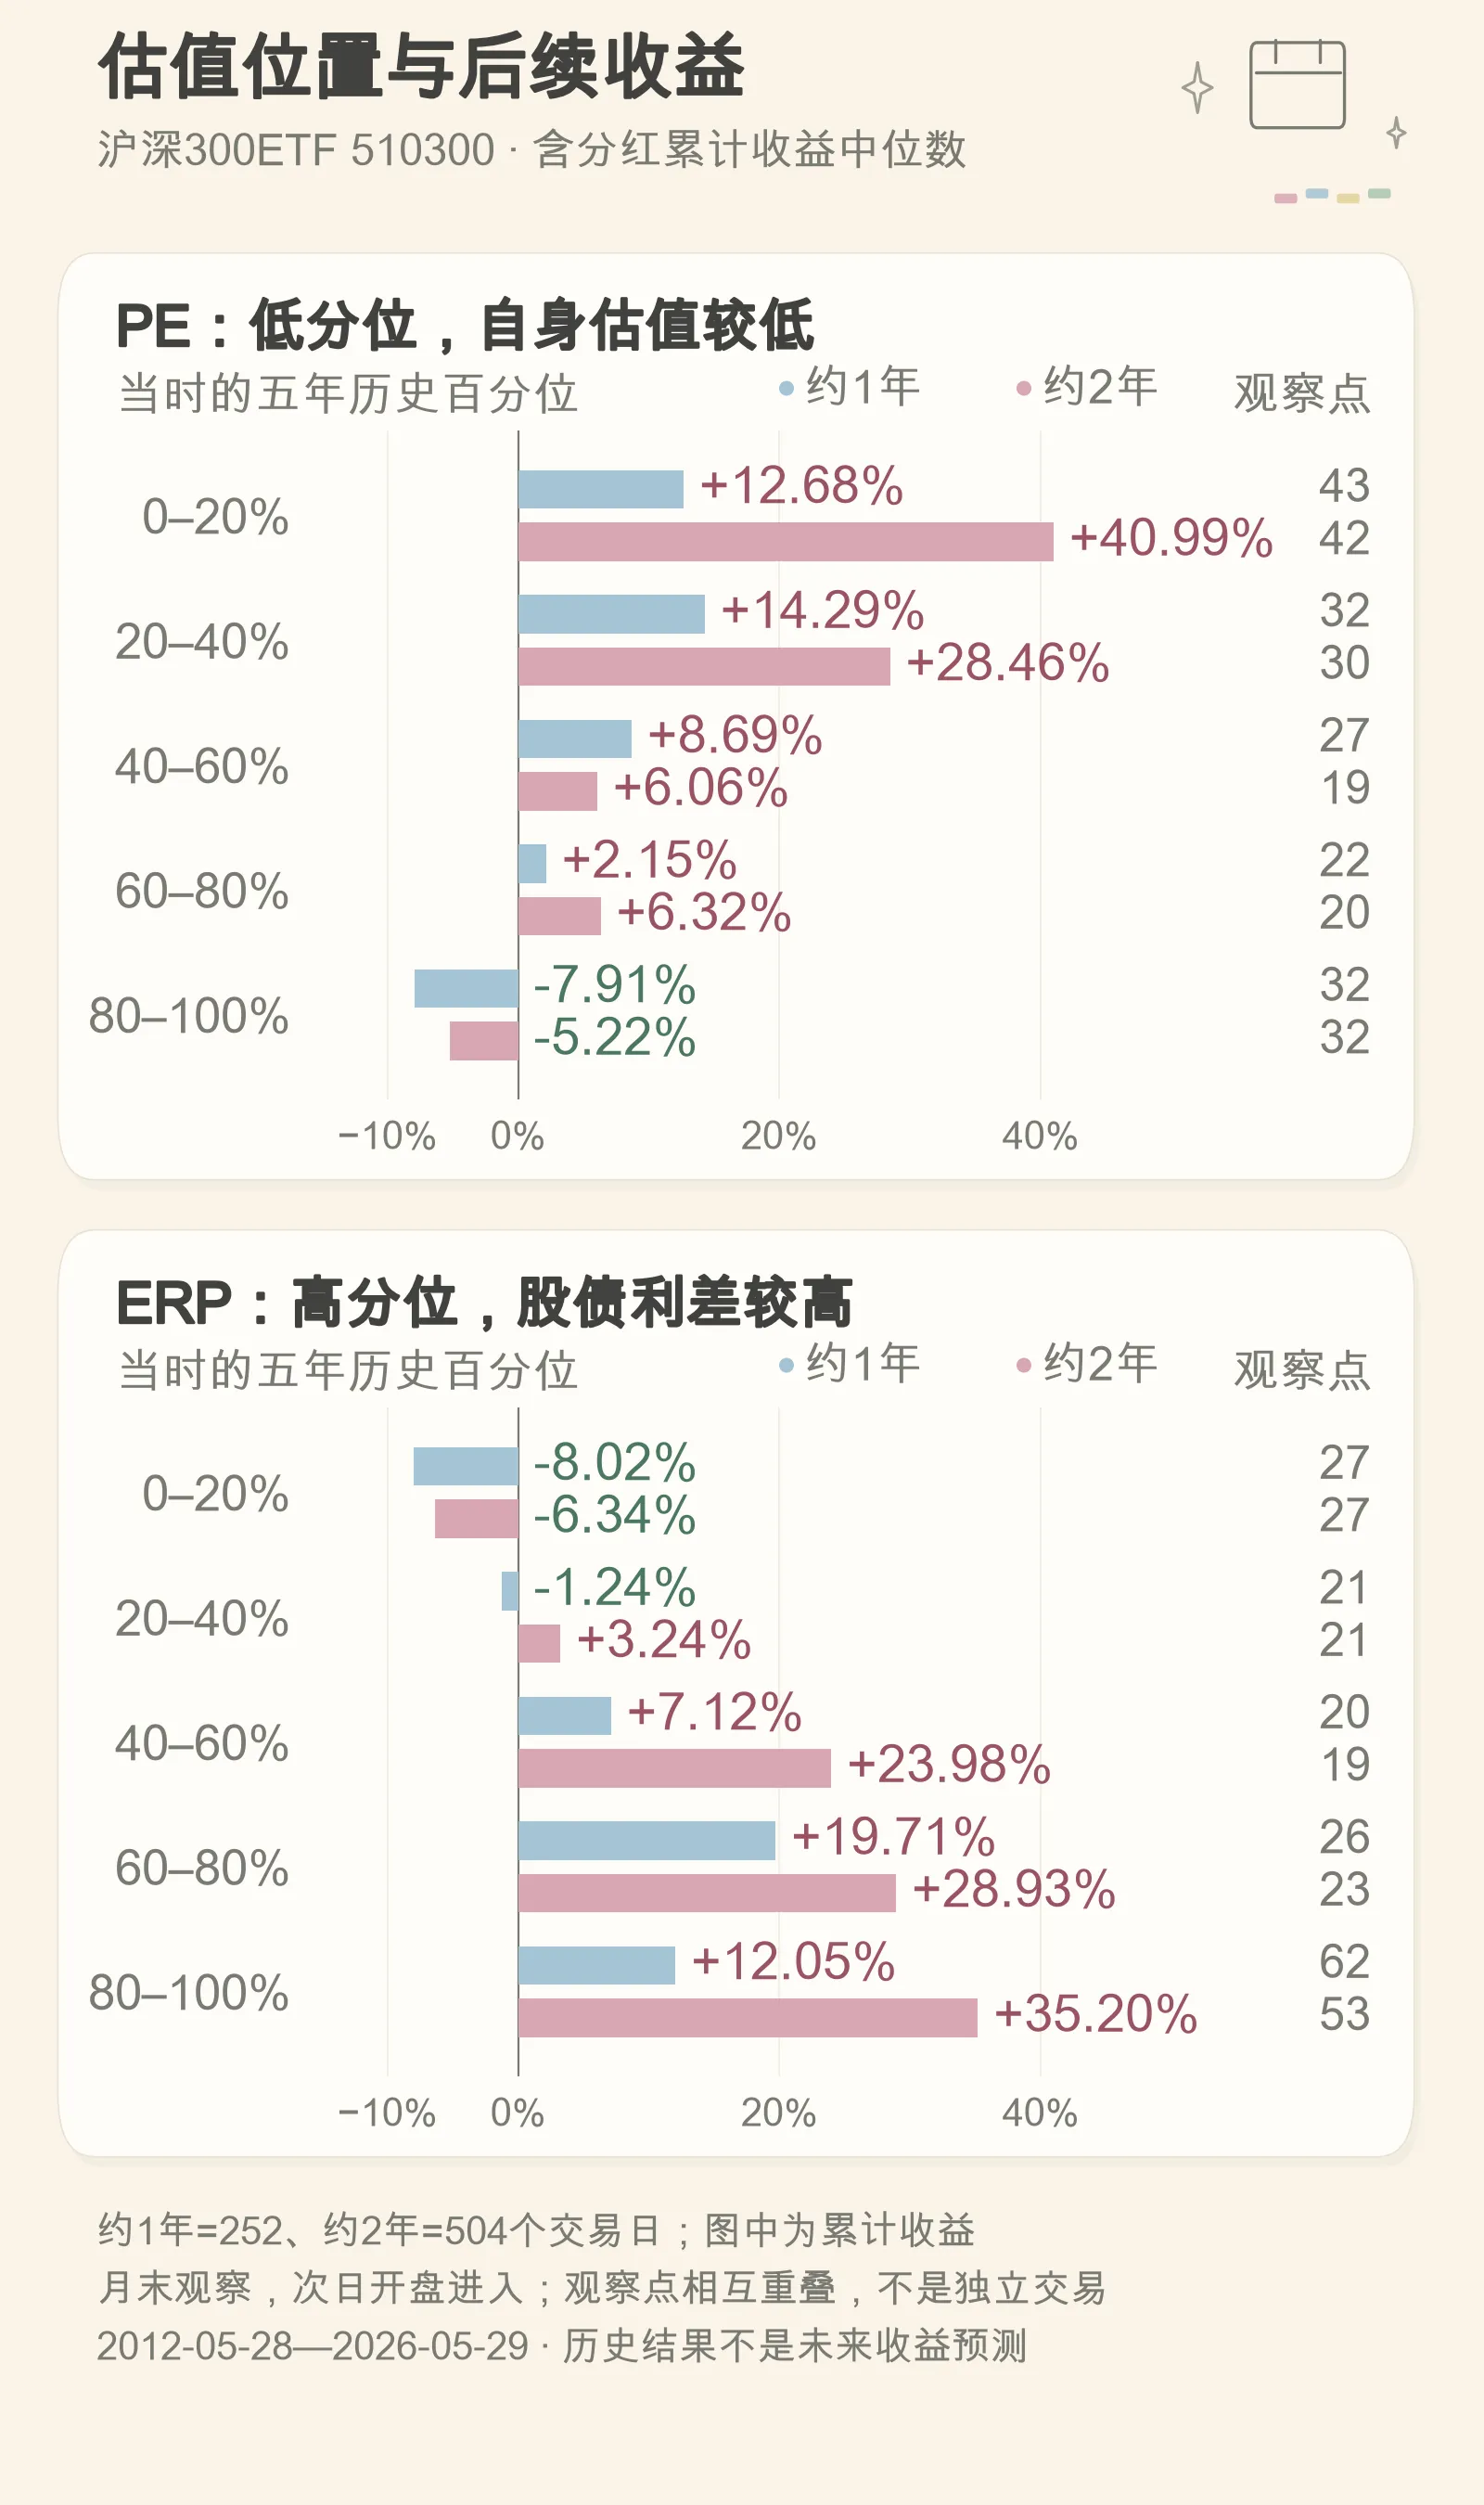
图1:每月末观察估值,从下一交易日开盘起计算含分红累计收益,比较两种期限的中位数;约一年为252个交易日,约两年为504个交易日。图中的n为各档观察点数量,一年与两年的可用观察数不同,区间相互重叠,不是独立交易次数,也不是未来预期收益。各档结果并不严格按估值顺序排列。
低估后仍可能大幅波动。低PE观察点之后一年内的最坏路径回撤达到43.78%,指期间从阶段最高点跌落的幅度,不表示从买入价格下跌43.78%。三个月的短期关系较弱;扩展到2010年起的沪深300价格指数历史后,统计不确定性也更大。
同一ETF、同一期间,按五年PE百分位每月调仓的年化收益为6.45%,最大回撤18.24%,平均ETF仓位48.19%;满仓持有为6.58%和45.34%;固定50%仓位为4.95%和24.50%。
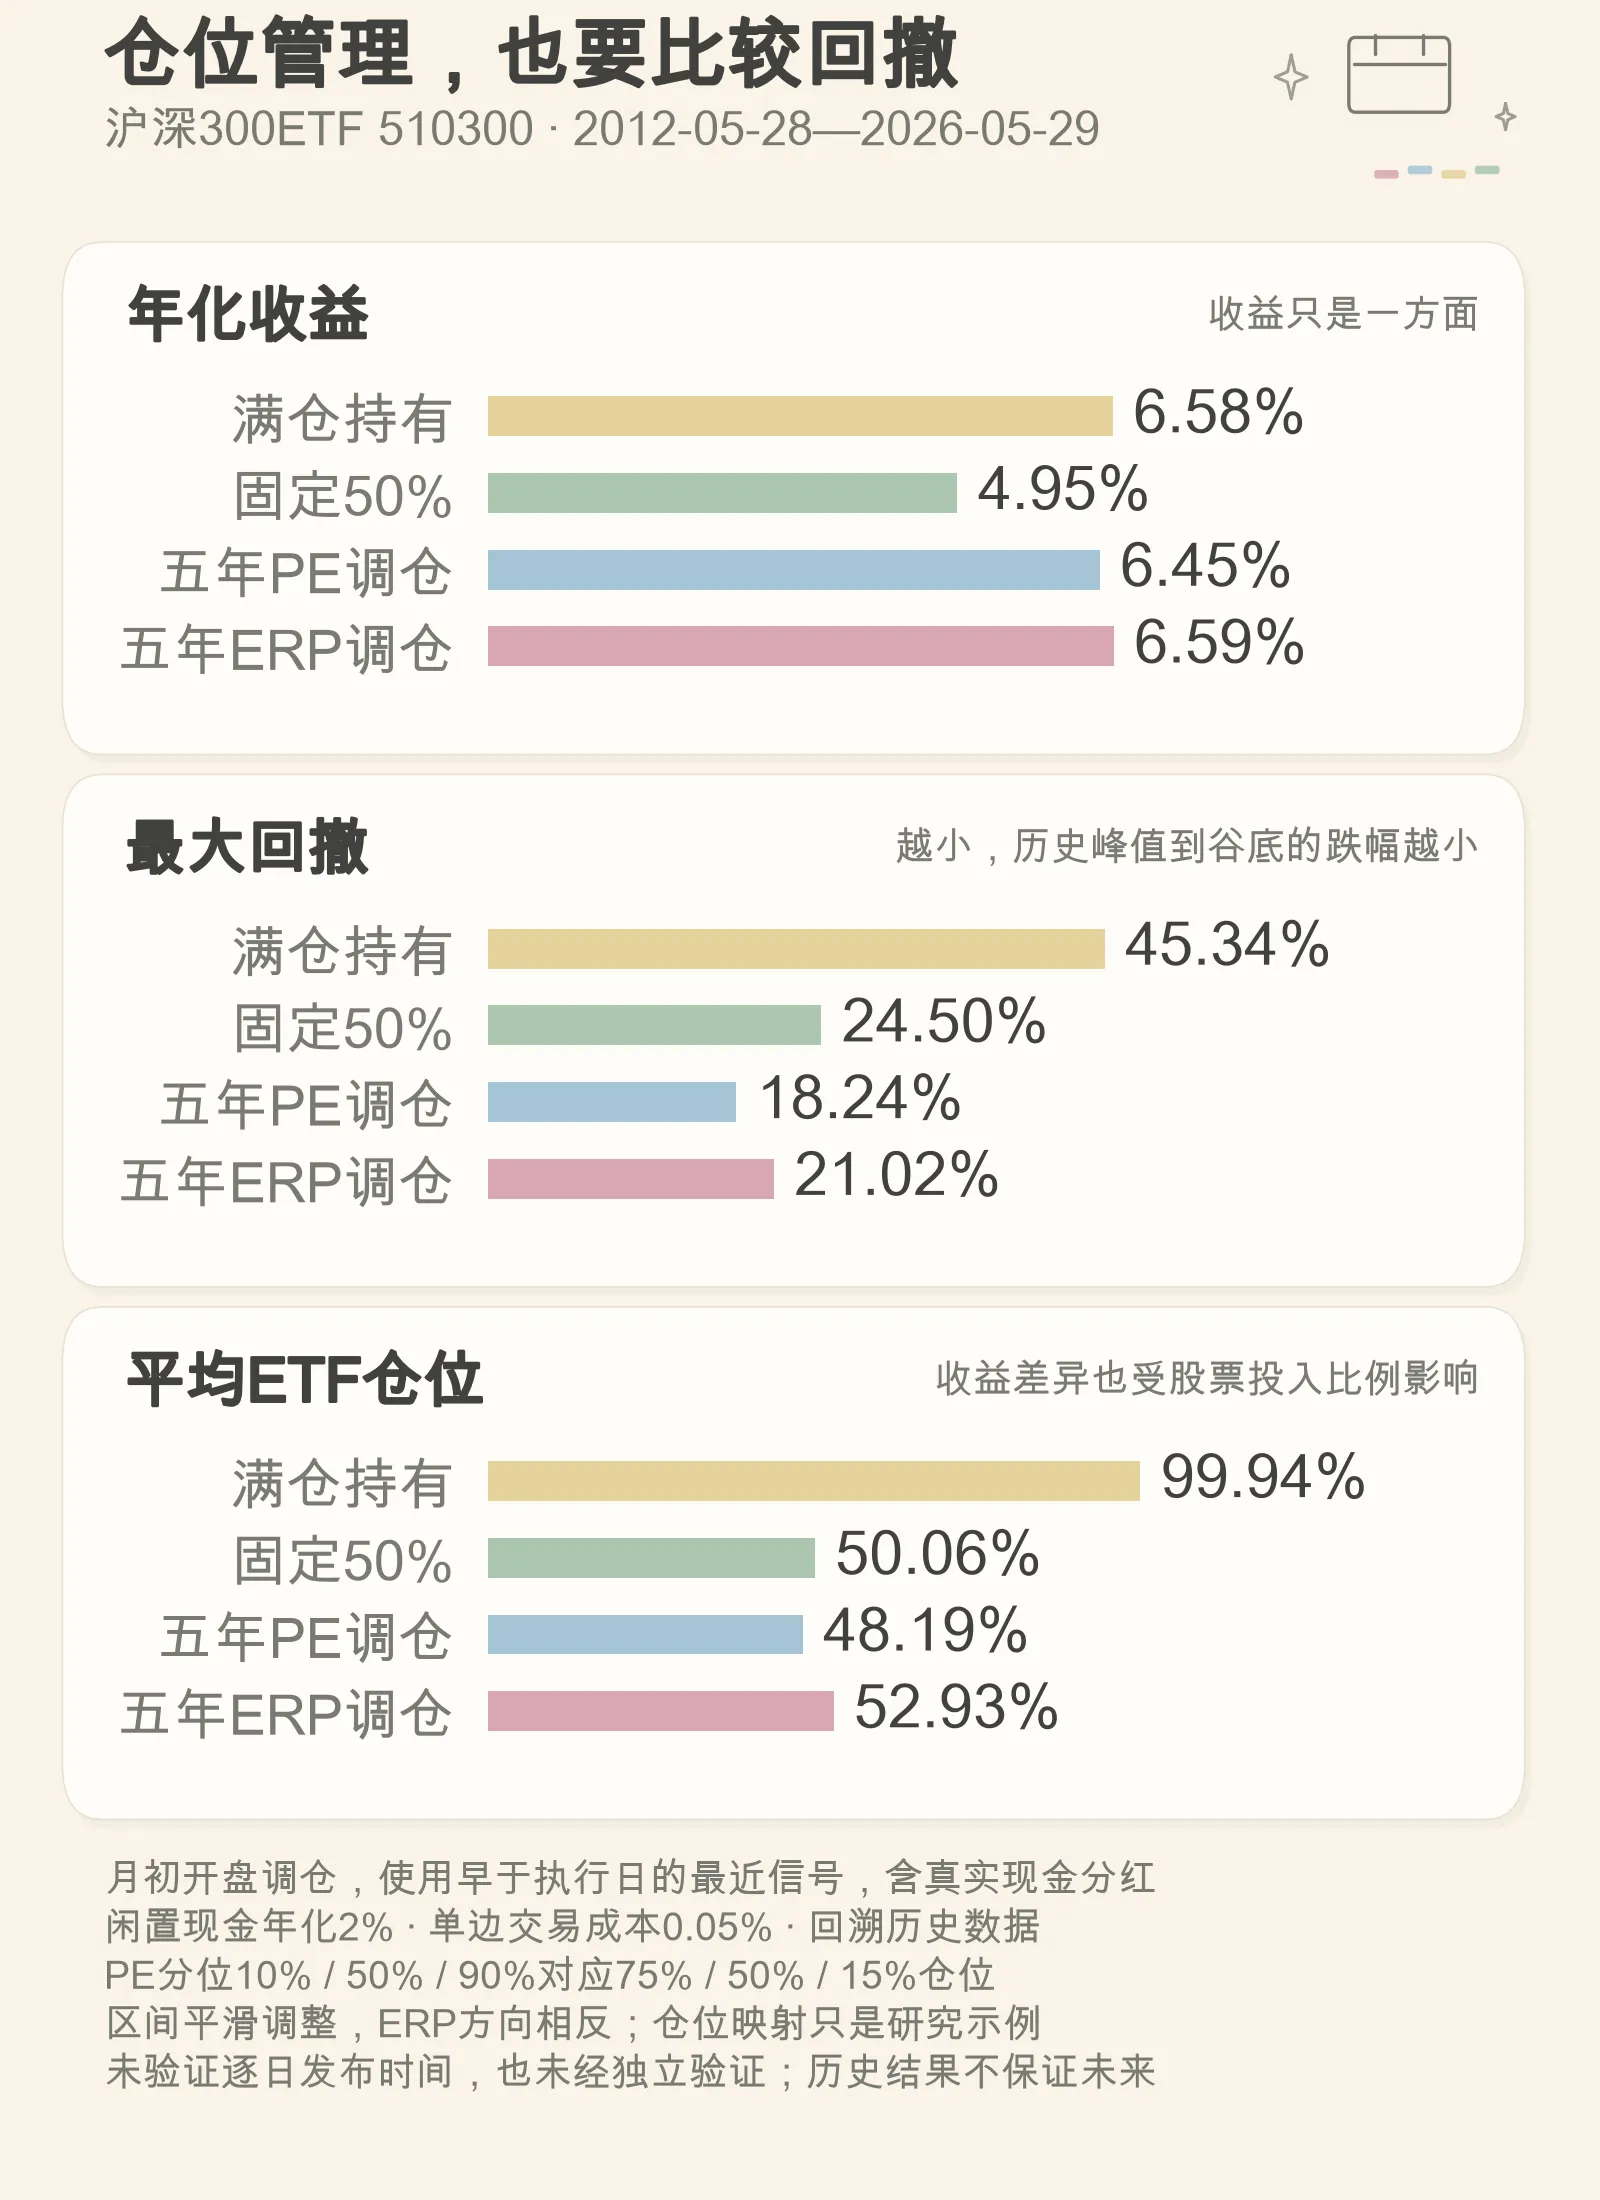
图2:2012-05-28至2026-05-29,月初开盘调仓,使用早于执行日的最近估值信号,含真实现金分红;闲置现金年化2%,单边交易成本0.05%。示例规则为PE分位10%及以下对应75%仓位、50%对应50%、90%及以上对应15%,之间平滑调整;ERP方向相反。这些比例仅用于研究。
ERP调仓年化6.59%,最大回撤21.02%,平均仓位52.93%。收益略高,同时承担了更多股票仓位和回撤,不能单凭收益判断ERP更好。PE与ERP共用PE数据,信息大量重叠;联合使用没有证明稳定的额外优势,也不能承诺用一半仓位复制满仓收益。AQR对估值择时的研究
使用边界与复核记录
上述收益证据来自510300,不能直接推广到其他宽基指数。研究的五年百分位按同日PE与国债数据、每周最后有效记录计算;历史数据为事后下载,未保存逐日发布版本。回测允许零碎份额,未模拟整手和冲击成本,规则未经事前冻结后的独立验证。
管理个股或行业基金时,宽基估值只能提供市场背景;家庭总资产中的股票比例还受备用现金、负债和持有期限影响。把低估当成“必然见底”,或把较高ERP当成“保证跑赢国债”,都会让预算失去约束。
每次复核留下四项记录:对应指数与数据日期、PE和ERP百分位、当前与目标仓位、分批金额及预留资金。估值变化用于检查计划,历史结果用于理解风险,实际执行仍要服从资金边界。